
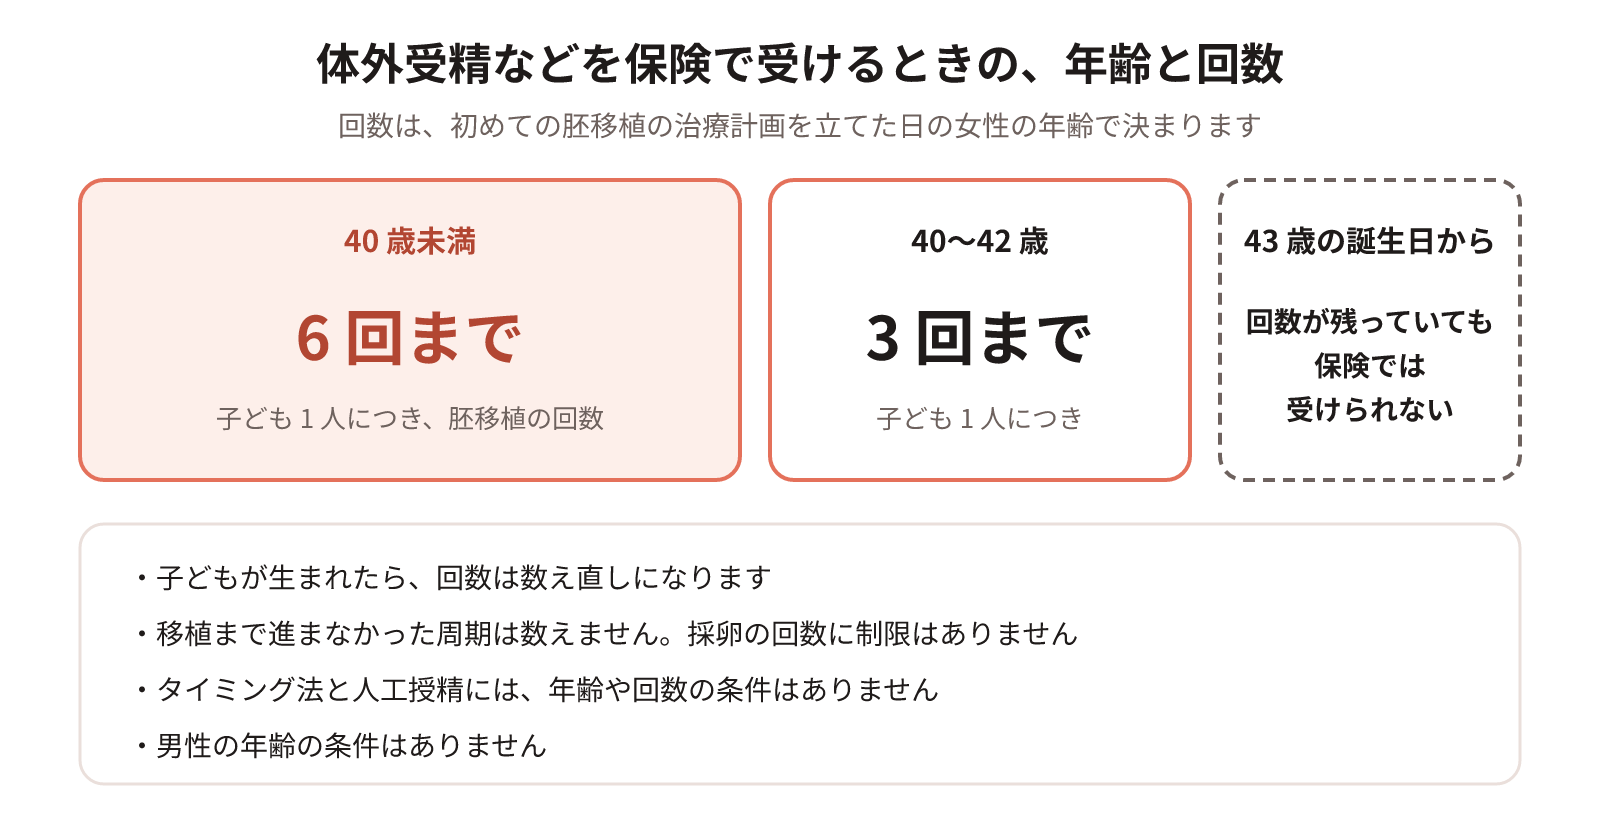
2022 年 4 月から[1]、タイミング法・人工授精・体外受精・顕微授精は保険で受けられるようになりました[1]。体外受精と顕微授精は、治療を始めるときに女性が 43 歳未満であることが条件です[6][6]。保険で受けられる胚移植は、子ども 1 人につき、40 歳未満なら 6 回まで、40〜42 歳なら 3 回までです[5]。窓口での負担は 3 割[1]で、高額療養費制度も使えます[1]。
保険で受けられるのは、どのような治療でしょうか?
2022 年 4 月から、次の治療が保険の対象になりました。
- 一般不妊治療:タイミング法、人工授精
- 生殖補助医療:採卵、採精、体外受精、顕微授精、受精卵・胚の培養、胚の凍結保存、胚移植
不妊の原因を調べる検査や、原因になっている病気の治療は、それより前から保険の対象です[3]。男性不妊で精巣から精子をとり出す手術[5]も、保険で受けられます。
次のような場合は、保険の対象になりません。
年齢や回数には、どのような条件があるのでしょうか?
条件があるのは、体外受精や顕微授精などの生殖補助医療です。女性の年齢は、治療を始める日に 43 歳未満であることが条件です。43 歳の誕生日からは[4]、保険で新しく始めることはできません。
回数を数えるのは、保険で胚移植をしたときだけです[1]。子どもが生まれたら、回数は数え直しになります[4]。妊娠 12 週以降の死産も[4]、同じ扱いです。
43 歳の誕生日を過ぎてからは、特定の条件以外は回数が残っていても、前に凍結しておいた胚を保険で移植することはできません[6]。
結婚していなくても、保険は使えるのでしょうか?
法律上の夫婦だけでなく、事実婚のカップルも対象です[4]。事実婚の場合は、ほかの人と結婚していないことや、生まれる子どもを認知するつもりであること[4]を、医療機関で確かめます。別々に暮らしている場合は、その理由を聞かれます[4]。書類を出すよう求められることもあります[1]。
費用は、どのくらいかかるのでしょうか?
保険で受ける治療は、窓口での負担が 3 割です。1 か月の医療費が高くなったときは、高額療養費制度で、自己負担が上限額までに抑えられます。上限額は所得によって違い、2026 年 8 月から見直されています[7]。
保険の対象になっていない治療でも、国が「先進医療」として認めたものは、保険の治療と組み合わせて受けられます。この場合、先進医療の費用は全額が自己負担[11]で、診察や検査など通常の治療と共通する部分は保険で受けられます。先進医療ではない自費の治療を組み合わせると、その周期の治療はすべて自費[4]になります。
どこで確かめればよいのでしょうか?
保険で生殖補助医療を受けられるのは、国に届け出た医療機関[1]です。高額療養費の上限額は、加入している健康保険(国民健康保険なら市区町村)に問い合わせておくと安心です。
保険には年齢や回数の条件があります。いつ治療を始めるか、どこまで保険で続けるかを、早めに二人で話しておくと安心です。費用のことは、話しにくいと感じるかもしれませんね。治療を始める前に、医療機関でおおよその費用を聞いておくと、二人で計画を立てやすくなります。